روندهای صنعت نیکل و تأثیر آنها بر ابزارهای حفاری سنگ
روندهای صنعت نیکل و تأثیر آنها بر ابزارهای حفاری سنگ
نیکل یک فلز غیرآهنی استراتژیک و ماده اولیه کلیدی برای فولاد ضد زنگ و آلیاژهای با کارایی بالا است. ساختار تولید، امنیت عرضه و تغییرات قیمت آن تأثیر مستقیمی بر صنعت ابزار حفاری سنگ دارد.
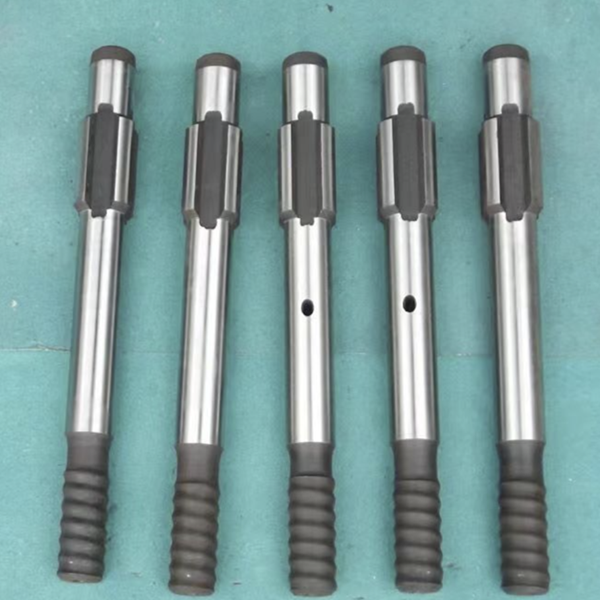
نیکل به طور گسترده در میلههای حفاری رزوهدار، متههای دکمهای، پیستونهای چکش DTH فشار بالا و متههای DTH که از فولادهای آلیاژ نیکل استفاده میکنند، کاربرد دارد. با تغییر بازار نیکل، تولیدکنندگان ابزار حفاری با فشار هزینه کوتاهمدت و فرصتهای بلندمدت برای محصولات با عملکرد بالاتر مواجه هستند.
عرضه جهانی نیکل
تولید جهانی نیکل به شدت در اندونزی متمرکز است. در سال 2025، اندونزی تقریباً 67 درصد از تولید عنصر نیکل در سراسر جهان را به خود اختصاص داد.
چین همچنان به شدت به منابع نیکل وارداتی متکی است و در عین حال تولید نیکل تصفیهشده را افزایش میدهد. وابستگی چین به واردات منابع نیکل همچنان بالای ۸۰ درصد است و شرکتهای چینی را به توسعه پروژههای یکپارچه در اندونزی و ایجاد یک مدل تأمین «منابع خارجی به علاوه فرآوری عمیق داخلی» تشویق میکند.
خوراک نیکل از مسیرهای تولید متفاوتی پیروی میکند. سنگ معدن سولفید نیکل عمدتاً برای نیکل الکترولیتی با عیار بالا استفاده میشود، در حالی که سنگ معدن نیکل لاتریت یک خوراک اصلی برای آهن خام نیکل و سولفات نیکل است. نیکل تصفیه شده تولید شده از طریق مسیرهای سنگ معدن لاتریت اندونزی نیز واجد شرایط تحویل شده است.
ریسکهای سیاستگذاری و عرضه
اگرچه عرضه کلی نیکل نسبتاً کافی بوده است، اما سیاستهای معدنی اندونزی میتواند به طور قابل توجهی بر میزان دسترسی و هزینه تأثیر بگذارد.
اندونزی سهمیههای استخراج معادن را سختتر کرده و قصد دارد تولید سنگ معدن را در سال ۲۰۲۶ کاهش دهد. همچنین ممکن است مالیات جداگانهای برای کبالت وضع کند. چنین تغییراتی میتواند هزینههای مواد اولیه را افزایش داده و برای مصرفکنندگان نیکل عدم اطمینان ایجاد کند.
این مقاله پیشبینی میکند که اقدامات سهمیهبندی اندونزی در سال ۲۰۲۶ میتواند عرضه جهانی نیکل را ۸.۱ درصد کاهش دهد و به طور بالقوه بازار را از مازاد به سمت کمبود سوق دهد.
تقاضا، فناوری و چشمانداز قیمت
انتظار میرود تقاضای نیکل در بازارهای هدف متفاوت باشد. تقاضای فولاد ضد زنگ ممکن است به طور متوسط رشد کند، در حالی که انتظار میرود خودروهای الکتریکی از تقاضای بلندمدت سولفات نیکل حمایت کنند. پیشبینی میشود تولید داخلی سولفات نیکل بین سالهای 2025 تا 2030 با نرخ متوسط سالانه بیش از 12 درصد رشد کند.
فناوری نیز در حال تکامل است. فرآوری هیدرومتالورژی همچنان در حال بهبود است، بازیابی نیکل بازیافتی در حال شتاب گرفتن است و تولید کربن کمتر به یک جهتگیری مهم صنعتی تبدیل میشود.
این مقاله انتظار دارد قیمت نیکل در سال 2026 وارد یک چرخه صعودی بیثبات شود و محدوده اصلی آن بین 130،000 تا 150،000 یوان چین در هر تن باشد. تغییرات سیاستها و شرایط اقتصاد کلان همچنان متغیرهای اصلی قیمت هستند.
تأثیر بر تولیدکنندگان ابزار حفاری سنگ
هزینههای بالاتر مواد اولیه
افزایش قیمت نیکل، هزینههای خرید فولاد آلیاژی نیکل و مواد مرتبط را افزایش میدهد. تولیدکنندگان باید نظم در ارائه قیمت، مدیریت موجودی و کنترل هزینه مواد را بهبود بخشند.
پشتیبانی از توسعه ابزارهای سطح بالا
بهبود دسترسی به مواد نیکل با عیار بالاتر میتواند از توسعه ابزارهای حفاری پیشرفته برای استخراج عمیق، حفاری سنگهای سخت و سایر کاربردهای دشوار پشتیبانی کند. مواد آلیاژی بهتر میتوانند به بهبود مقاومت در برابر ضربه، عمر خستگی، مقاومت در برابر سایش و قابلیت اطمینان عملیاتی کمک کنند.
تجدید ساختار زنجیره تأمین
تمرکز عرضه جهانی نیکل، نیاز به کانالهای متنوع تأمین را افزایش میدهد. تولیدکنندگان ابزار حفاری سنگ ممکن است نیاز به تقویت صلاحیت تأمینکنندگان، تنوعبخشی به منابع مواد و گسترش بازیابی مواد بازیافتی داشته باشند.
بازیافت محصولات فرسوده و بازیابی مواد حاوی نیکل میتواند وابستگی به منابع اولیه را کاهش داده و فشار تأمین مواد اولیه را کاهش دهد.
چشمانداز صنعت
تغییر ساختار عرضه نیکل و افزایش قیمت آن، چالشهای هزینهای کوتاهمدتی را برای تولیدکنندگان ابزار حفاری سنگ ایجاد خواهد کرد. در بلندمدت، این تغییرات ممکن است حرکت صنعت به سمت محصولات با کارایی بالا، تولید سبزتر، استفاده از منابع بازیافتی و زنجیرههای تأمین انعطافپذیرتر را تسریع کند.
تولیدکنندگانی که کنترل هزینه قوی، توانایی تحقیق در مورد مواد و برنامهریزی متنوع زنجیره تأمین دارند، در موقعیت بهتری برای رقابت قرار خواهند گرفت.